Artykuł sponsorowany
Jak własne polisy wypełniają lukę między wypadkiem a wypłatą z OC
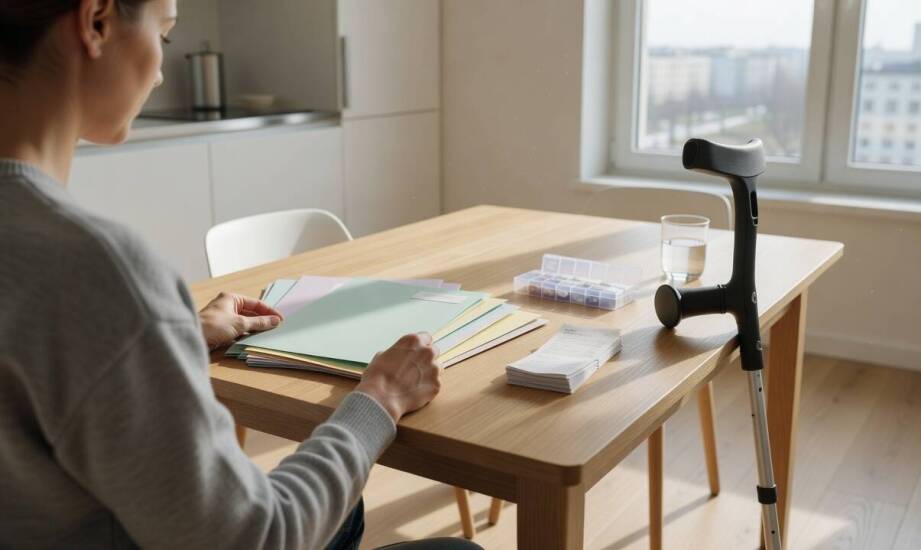
Po zdarzeniu drogowym poszkodowany często staje przed koniecznością szybkiego pokrycia kosztów diagnostyki i leczenia. Wydatki na badania, wizyty u specjalistów czy wstępną rehabilitację pourazową pojawiają się niemal natychmiast. Postępowanie likwidacyjne prowadzone z polisy winnego kierowcy wymaga z kolei czasu na formalną ocenę medyczną. Własne ubezpieczenia dobrowolne mogą stanowić użyteczne wsparcie finansowe w początkowym okresie rekonwalescencji, zanim zapadnie ostateczna decyzja o wypłacie z głównego źródła.
Przeczytaj również: Prawo gospodarcze: jak adwokat z Siemianowic Śląskich może pomóc Twojej firmie?
Działanie własnych polis w oczekiwaniu na decyzję z OC
Ubezpieczenie następstw nieszczęśliwych wypadków (NNW) gwarantuje wypłatę za trwały uszczerbek na zdrowiu bez względu na to, kto spowodował kolizję. Świadczenie z polisy NNW wypłacane jest niezależnie od roszczeń kierowanych z ubezpieczenia OC sprawcy. Czas na zgłoszenie szkody oraz termin samej wypłaty zależą ściśle od Ogólnych Warunków Ubezpieczenia (OWU) konkretnej umowy. Ubezpieczyciel realizuje przelew po weryfikacji przedłożonej historii leczenia i dopasowaniu obrażeń do własnej tabeli uszczerbków. Kwoty wypłacane z NNW są zazwyczaj niższe niż docelowe zadośćuczynienie z OC, ale stanowią przydatne zabezpieczenie finansowe na początkowym etapie leczenia.
Przeczytaj również: Opieka nad dziećmi po rozwodzie - kiedy warto skorzystać z usług adwokata prawa rodzinnego w Gdańsku?
Osobnym mechanizmem ułatwiającym pierwsze kroki po wypadku jest Bezpośrednia Likwidacja Szkód (BLS). Dotyczy ona jednak wyłącznie szkód rzeczowych z ubezpieczenia komunikacyjnego. System ten funkcjonuje tylko u tych ubezpieczycieli, którzy dobrowolnie przystąpili do wewnętrznego porozumienia branżowego. Poszkodowany kierowca zgłasza uszkodzenie swojego pojazdu bezpośrednio do własnego towarzystwa ubezpieczeniowego. Firma ta wypłaca odszkodowanie za zniszczony samochód, a następnie we własnym zakresie rozlicza się z ubezpieczycielem sprawcy.
Przeczytaj również: Parametry techniczne pelletu - co warto wiedzieć przed zakupem?
Prywatny pakiet medyczny przyspiesza z kolei dostęp do niezbędnych badań obrazowych i specjalistycznych konsultacji w placówkach niepublicznych. Koszty celowego leczenia prywatnego można objąć późniejszym roszczeniem z polisy OC winnego kierowcy, jeśli świadczenia te były niedostępne w ramach publicznej opieki zdrowotnej w rozsądnym terminie. Sąd Najwyższy w uchwale z 2016 roku jednoznacznie potwierdził obowiązek zwrotu w pełni uzasadnionych medycznie wydatków poniesionych poza Narodowym Funduszem Zdrowia.
Gromadzenie dokumentów i unikanie podwójnych rozliczeń
Prawidłowe skompletowanie dokumentacji decyduje o sprawnym przebiegu obu procedur likwidacyjnych. Dokumentację medyczną należy wyraźnie oddzielić od dowodów samego zdarzenia drogowego. Do dowodów zalicza się przede wszystkim notatkę policyjną oraz spisane na miejscu zdarzenia oświadczenie sprawcy o winie. Część medyczna powinna zawierać karty informacyjne z izby przyjęć, szczegółowe wyniki badań obrazowych oraz pisemne zalecenia lekarzy specjalistów. Warto również prowadzić prywatne notatki dotyczące codziennych ograniczeń ruchowych i utrudnień w samoobsłudze.
Osoba poszkodowana musi skrupulatnie gromadzić wszystkie imienne faktury za zakup leków, wynajem sprzętu ortopedycznego czy dojazdy do placówek medycznych. Zasada zakazu bezpodstawnego wzbogacenia wyklucza podwójne rozliczanie tych samych rachunków z różnych polis. W praktyce firmy Manufaktura obserwujemy, jak istotna dla płynności procesu jest precyzyjna analiza zakresu ochrony każdego zawartego ubezpieczenia.
Odpowiednie połączenie roszczeń z ubezpieczeń dobrowolnych oraz obowiązkowej polisy sprawcy wymaga doskonałej znajomości wewnętrznych procedur towarzystw. Zgodnie z rynkową regułą, przezorny zawsze weryfikuje wyłączenia odpowiedzialności zapisane w poszczególnych umowach. Pozwala to na zaplanowanie optymalnego scenariusza finansowania wielomiesięcznej rehabilitacji i sprawnego powrotu do sprawności fizycznej.
Posiadanie dodatkowych ubezpieczeń w żadnym stopniu nie zamyka drogi do dochodzenia pełnej rekompensaty od rzeczywistego sprawcy wypadku drogowego. Własne polisy skutecznie porządkują płynność finansową tuż po zdarzeniu i gwarantują szybszy dostęp do wybranych procedur medycznych. Ostateczny ciężar wyrównania udokumentowanych kosztów leczenia oraz wypłaty odpowiedniego zadośćuczynienia spoczywa jednak na towarzystwie ubezpieczającym odpowiedzialność cywilną winnego kierowcy.
Kategorie artykułów
Polecane artykuły

Jakie są wymagania glebowe dla megagron pomidor?

Rozdzielność majątkowa w kontekście prowadzenia działalności gospodarczej

Ledowe litery jako innowacyjne rozwiązanie dla przestrzeni komercyjnych
